

40代の平均貯金額・中央値はいくら?【2026年最新】独身・夫婦別のリアルな貯金事情と貯め方を解説
子どもの塾代や進学費用、返済が続く住宅ローン、そろそろ気になる自分たちの老後——40代は、大きな出費が同時に肩に乗ってくる年代です。
その40代の貯金額(金融資産)は、金融経済教育推進機構(J-FLEC)の2025年調査で中央値が独身(単身世帯)100万円・夫婦など二人以上世帯500万円。
平均値は単身859万円・二人以上1,486万円と跳ね上がりますが、これは資産の多い一部の世帯が押し上げた数字で、多数派の肌感覚に近いのは中央値のほうです。
そして40代を特徴づけるのが貯蓄額の「二極化」。単身では32.1%が貯金ゼロである一方、1,000万円以上を持つ層も20.1%(二人以上世帯では37.5%)と、同じ年代で大きな差がついています。
この差を生んでいるのは収入の多寡だけでなく、「勝手に貯まる仕組み」があるかどうかです。
以下では、独身/夫婦別の分布や毎月の貯蓄額を公的データで確認したうえで、教育費・住宅ローン・老後資金が重なる40代でも続けられる先取りの仕組みと、目的別にお金をどこへ置くか(銀行の使い分け)まで具体的に紹介します。老後まで約20年、立て直しに使える時間はまだ十分にあります。
監修者
ファイナンシャルプランナー
慶應義塾大学大学院修士課程修了後、証券会社の営業などを経て独立。2007年にスキラージャパン株式会社を設立。
ファイナンシャルプランナーとしても活動し、生活設計などのアドバイスを行う。
専門は、資産運用・年金・保険。CFP、DCアドバイザー、証券外務員の資格を保有。
「知識ゼロから2時間でツボがわかる! お金の増やし方見るだけノート」(宝島社)・「大図解 お金のしくみ見るだけノート」(宝島社)など著書も多数。
この記事でわかること
1. 40代の平均貯金額・中央値【2025年最新データ】
まず結論の数字から。J-FLEC「家計の金融行動に関する世論調査2025年」による、世帯主40歳代の金融資産保有額(貯金ゼロ世帯を含む)は次のとおりです。
| 世帯タイプ | 平均値 | 中央値 (実感に近い) | 貯金ゼロ (金融資産非保有) |
|---|---|---|---|
| 独身(単身世帯) | 859万円 | 100万円 | 32.1% |
| 夫婦・子育て(二人以上世帯) | 1,486万円 | 500万円 | 18.8% |
出典:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025年」(単身世帯調査・二人以上世帯調査)各種分類別データ・金融資産保有額(金融資産を保有していない世帯を含む/世帯主の年令40歳代)※貯金=預貯金のほか株式・投資信託等の金融資産を含む
押さえておきたいのが、「平均値」と「中央値」は別物だということ。
平均値は一部のお金持ちに引き上げられるため、多くの人の実感より高く出ます。
データを小さい順に並べて真ん中にくる「中央値」のほうが、ふつうの感覚に近い数字です。
ご自身の貯金額が「平均に届かない」と落ち込む必要はありません。以下も、まずは中央値を基準にご覧ください。
独身(単身世帯)の平均・中央値
40代・単身世帯の金融資産は、平均値859万円に対し、中央値は100万円。
平均と中央値には8倍以上の開きがあり、実態は中央値のほうが実感に近い水準です。
中央値100万円は30代単身(100万円)と同じで、「貯まる仕組み」がないまま10年過ごすと、残高はほとんど動かないことをデータが示しています。
さらに金融資産を持たない(貯金ゼロの)世帯が32.1%と、約3人に1人にのぼるのが現実です。
平均値
859万円
中央値
100万円
金融資産ゼロ世帯
32.1%
出典:J-FLEC「家計の金融行動に関する世論調査2025年(単身世帯調査)」各種分類別データ・金融資産保有額(金融資産を保有していない世帯を含む/世帯主の年令40歳代・n=324)
夫婦・子育て(二人以上世帯)の平均・中央値
40代・二人以上世帯では、平均値1,486万円/中央値500万円。
30代二人以上世帯(中央値311万円)からは着実に増えていますが、それでも実感に近い中央値は500万円ほど。
教育費や住宅ローンの負担が本格化するため、収入が増えても思うように貯まらない家庭は少なくありません。
貯金ゼロの世帯は18.8%と、約5世帯に1世帯を占めます。
平均値
1,486万円
中央値
500万円
金融資産ゼロ世帯
18.8%
出典:J-FLEC「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」各種分類別データ・金融資産保有額(金融資産を保有していない世帯を含む/世帯主の年令40歳代・n=1,052)
【ぶっちゃけ】40代のリアルな貯金額分布
「ぶっちゃけ、みんないくら持ってるの?」——平均や中央値だけではわからない実態が、金額帯ごとの分布を見るとはっきりします。
| 金融資産の額 | 独身 (単身世帯) | 夫婦など (二人以上世帯) |
|---|---|---|
| 貯金ゼロ(非保有) | 32.1% | 18.8% |
| 100万円未満 | 15.1% | 10.0% |
| 100〜200万円未満 | 7.1% | 6.2% |
| 200〜300万円未満 | 5.9% | 5.1% |
| 300〜400万円未満 | 4.3% | 4.4% |
| 400〜500万円未満 | 2.2% | 2.6% |
| 500〜700万円未満 | 6.2% | 7.3% |
| 700〜1,000万円未満 | 4.6% | 6.1% |
| 1,000〜1,500万円未満 | 6.2% | 9.7% |
| 1,500〜2,000万円未満 | 1.2% | 6.5% |
| 2,000〜3,000万円未満 | 2.8% | 8.2% |
| 3,000万円以上 | 9.9% | 13.1% |
| 無回答 | 2.5% | 2.1% |
※黄色セルは中央値(単身100万円・二人以上500万円)が含まれる金額帯。出典:J-FLEC「家計の金融行動に関する世論調査2025年」各種分類別データ(世帯主の年令40歳代)。四捨五入の関係で合計は100%になりません。
この表からわかるのは、40代の貯金の「二極化」が30代よりさらに進んでいること。
単身では「ゼロ〜100万円未満」だけで47.2%と半数近くを占める一方、1,000万円以上も20.1%(約5人に1人)。
二人以上世帯では1,000万円以上が37.5%と、3,000万円以上だけでも13.1%存在します。
つまり「みんな貯めているのに自分だけ…」ではなく、貯まっている層と貯まっていない層にはっきり分かれているのが実態。この差を生むのが、後述する「仕組み化」です。
独身女性・子供2人世帯は?属性別に見る40代の貯金
同じ40代でも、置かれた状況によって「貯めやすさ」は大きく異なります。
【40代・独身女性】国税庁の調査では、40代女性の平均給与は40〜44歳で359万円、45〜49歳で369万円と、男性(630万円・663万円)と比べて低い水準にとどまります。
収入が低めだと同じ「手取りの1割」でも積み上がるスピードは遅くなるため、単身40代の中央値100万円・貯金ゼロ32.1%という数字には、この賃金水準の影響も含まれていると考えられます。
だからこそ、金利の高い口座選びと先取りの自動化など、「仕組みで差を埋める」工夫の効果が相対的に大きい層です。
【40代・子供2人世帯】後述のとおり、高校入学から大学卒業までの教育費は子ども1人あたり平均942.5万円(日本政策金融公庫調べ)。
2人なら単純計算で約1,900万円が視野に入ります。二人以上世帯の中央値500万円という残高は、この先の教育費と比べると決して余裕のある水準ではなく、子どもが小さいうち(教育費の山が来る前)が最大の貯めどきになります。
※出典:国税庁「令和6年分 民間給与実態統計調査」(令和7年9月公表)、日本政策金融公庫「令和3年度 教育費負担の実態調査」。いずれも平均値であり、個々の状況により異なります。
(参考)40代の平均年収と手取りの目安
貯金額の前提となる「収入」も押さえておきましょう。
国税庁「令和6年分 民間給与実態統計調査」(令和7年9月公表)によると、40代の平均給与(年収)は40〜44歳で516万円、45〜49歳で540万円です(給与所得者全体の平均は478万円)。
| 年齢階層 | 全体 | 男性 | 女性 |
|---|---|---|---|
| 40〜44歳 | 516万円 | 630万円 | 359万円 |
| 45〜49歳 | 540万円 | 663万円 | 369万円 |
出典:国税庁「令和6年分 民間給与実態統計調査」年齢階層別の平均給与(1年を通じて勤務した給与所得者・令和7年9月公表)
40代は全年代の中でも収入がピークに向かう時期。
ただし、手取り(実際に使えるお金)は税金・社会保険料が引かれるため、額面のおおむね75〜80%が目安です。
「では手取りからいくら貯金に回せばいいのか」は、次章で実測データとあわせて解説します。
※手取り額は扶養状況・お住まいの自治体・各種控除により異なります。上記は概算の目安です。
40代で貯金100万円・貯金ゼロは「やばい」?
「40代で貯金100万円しかない…やばいかな」と検索する人はとても多いです。結論から言うと、過度に悲観する必要はありません。
J-FLECの2025年調査では、40代・単身世帯の中央値はちょうど100万円。
つまり独身なら、貯金100万円は「特別に少ない」どころかほぼ真ん中の水準です。
貯金ゼロも同様で、単身の32.1%・二人以上世帯の18.8%が該当します。ゼロの人は決して少数派ではありません。
一方で、40代は老後まで約20年と、リカバリーに使える時間がまだ十分に残っている年代でもあります。
大事なのは今の残高そのものより、「これから貯まる仕組み」を今日つくること。まずは「毎月いくら貯めるか」の目安から見ていきましょう。
2. 40代は毎月いくら貯めるべき?いくらあれば安心?
「みんな毎月いくら貯めているの?」——J-FLECの2025年調査には、手取り収入から貯蓄・投資へ回した割合の実測データがあります。
実測データ:貯蓄に回せている40代は約半数
金融資産を保有する40代のうち、この1年で手取りの一部を金融資産(貯蓄・投資)に回した世帯は単身35%・二人以上46%。
そして回した世帯の振り分け割合は平均37%にのぼります。
裏を返せば、単身の65%・二人以上の54%は1円も回せていないということ。
前章の分布で見た「二極化」は、毎月の行動の差がそのまま資産の差になった結果といえます。
出典:J-FLEC「家計の金融行動に関する世論調査2025年」年間手取り収入からの金融資産への振り分け割合(金融資産保有世帯/世帯主の年令40歳代)
目安は「手取りの1〜2割」から。年収別の金額イメージ
いきなり4割は現実的ではありません。まずは手取りの1〜2割を目安に、無理なく続く金額から始めるのが王道です。
40代の年収帯別に、毎月の先取り額のイメージをまとめました。
| 額面年収 | 手取りの目安 (年・約75〜80%) | 毎月の先取り目安 (手取り月額の1〜2割) |
|---|---|---|
| 450万円 | 約340〜360万円 | 約2.8〜6.0万円 |
| 520万円 (40〜44歳の平均516万円に相当) | 約390〜415万円 | 約3.3〜6.9万円 |
| 540万円 (45〜49歳の平均540万円に相当) | 約405〜430万円 | 約3.4〜7.2万円 |
| 700万円 | 約525〜560万円 | 約4.4〜9.3万円 |
※編集部試算。手取りは扶養状況・自治体・各種控除により変動します。
教育費や住宅ローンの負担が重い時期は、1割未満から始めても問題ありません。
ボーナスがある場合は、月の負担を抑えてボーナスから上乗せする方法もあります。
大切なのは金額の大小より、「先に貯めて、残りで暮らす」順番を固定することです。
「いくらあれば安心?」40代が考えるリアルな目標額
J-FLECの2025年調査では、40代自身が考える「金融資産の目標残高」は単身で中央値1,350万円、二人以上世帯で中央値2,000万円。
また「年金支給時に最低準備しておく金融資産残高」は単身2,311万円・二人以上2,501万円(いずれも平均)と考えられています。
現実の中央値(単身100万円・二人以上500万円)とのあいだには約2,000万円のギャップがありますが、老後資金は貯蓄だけで用意するものではなく、退職金や公的年金も合わせて考えるもの。
仮に不足分のうち2,000万円を20年かけて用意する場合、毎月の積立額は次のイメージです。
- ・積立のみ(金利ゼロ):月 約8.3万円
- ・年3%で運用できた場合:月 約6.1万円
- ・年5%で運用できた場合:月 約4.9万円
※編集部試算(毎月積立・一定利回りを仮定した概算)。投資信託などの運用には元本割れの可能性があり、利回りは保証されません。
最初のゴールはもっと手前でOK。まずは生活費の3〜6か月分の「生活防衛資金」を確保し、そのうえで教育費・老後資金と目的別に上乗せしていくのが現実的なステップです(費用の目安は次章で解説)。
3. 教育費・住宅ローン・老後の「三重奏」。40代こそ仕組み化が効く
40代は、子どもの教育費・住宅ローン・自分たちの老後資金という3つの大きなお金が同時進行する、家計にとって最も忙しい年代です。
だからこそ、意志に頼らず“自動で貯まる・増える”仕組みをつくることが効いてきます。
まずは、それぞれの費用の実態を公的データ・主要調査で押さえておきましょう。
3-1. 教育費の山:高校入学から大学卒業まで子ども1人942.5万円
日本政策金融公庫の調査によると、高校入学から大学卒業までにかける教育費は子ども1人あたり平均942.5万円。
内訳は高校3年間で約262万円、大学4年間で約681万円です。
幼稚園から高校までの学習費(文部科学省・令和5年度)も、進路によって大きく変わります。
| 費用の項目 | 金額の目安(平均) | 出典・備考 |
|---|---|---|
| 幼稚園〜高校の学習費 (15年間の総額) |
約614万〜1,969万円 | すべて公立で約614万円、すべて私立で約1,969万円。高校だけ私立でも約788万円。 出典:文部科学省「令和5年度子供の学習費調査」 |
| 高校の学習費 (全日制・年間) |
公立 約59.7万円 私立 約117.9万円 |
学校教育費に塾など学校外活動費を含む年額。 出典:文部科学省「令和5年度子供の学習費調査」 |
| 国立大学の学費 (4年間・標準額) |
約243万円 | 授業料535,800円×4年+入学料282,000円(国が定める標準額)。 出典:文部科学省「国立大学等の授業料その他の費用に関する省令」 |
| 私立大学の初年度納付金 (学部平均) |
約138万円 (実験実習料等込みの総計は約151万円) |
授業料96.8万円+入学料24.0万円+施設設備費17.3万円。理系・医歯系はさらに高額。 出典:文部科学省「令和7年度 私立大学等入学者に係る初年度学生納付金等調査」 |
| 高校入学〜大学卒業の総額 (子ども1人あたり) |
約942.5万円 | 国公立大なら約743万円、私立大文系なら約952万円。自宅外通学は仕送り年95.8万円+初期費用約38万円が別途。 出典:日本政策金融公庫「令和3年度 教育費負担の実態調査」 |
※上記はあくまで平均額・目安であり、進路・地域・通学形態によって大きく変動します。最新の数値は各公的機関の公表値をご確認ください。
ポイントは、教育費が「使う時期がほぼ確定しているお金」だということ。中学生の子がいれば、大学入学(入学費用平均81.1万円)まであと数年と逆算できます。
使う時期が決まったお金は投資に回さず、普通預金より金利の高い定期預金で確実に育てるのが鉄則です(関連:定期預金おすすめ金利ランキング)。
【2025年拡充】多子世帯は大学の授業料・入学金が「無償化」の対象に
教育費の負担を大きく左右するのが、国の「高等教育の修学支援新制度」です。もともとは世帯年収に応じて授業料・入学金の減免と給付型奨学金を段階的に支給する制度で、住民税非課税世帯に近い区分は全額、以降は年収に応じて3分の2・3分の1・4分の1…と支援額が変わります(第Ⅰ〜第Ⅳ区分)。
そして2025年(令和7年度)からは、子どもを3人以上扶養している「多子世帯」に限り、所得制限なしで大学等の授業料・入学金が国の定める上限額まで減免(返還不要)されるよう拡充されました。3人以上を同時に扶養している間が対象で、進学した子ども全員が対象になり得ます。
| 大学の支援上限額 (多子世帯は所得制限なし) | 入学金 | 授業料 (年額) |
|---|---|---|
| 国公立大学 | 約28万円 | 約54万円 |
| 私立大学 | 約26万円 | 約70万円 |
出典:文部科学省「高等教育の修学支援新制度」(令和7年度からの多子世帯への授業料等無償化の拡充)。短期大学・高等専門学校・専門学校は別の上限額。対象校・学業(学修意欲)要件・資産要件などの詳細と最新情報は、文部科学省・日本学生支援機構(JASSO)の公式サイトでご確認ください(2026年7月時点)。
ただし注意したいのは、「無償化」といっても全額がタダになるわけではない点です。減免されるのは上記の上限額までで、現金が振り込まれるのではなく各校の授業料等が減額される仕組み。私立大の授業料が上限(年70万円)を超える分や、教科書代・通学費、そして下宿・生活費・仕送り(自宅外通学は仕送りが年約95.8万円)は支援の対象外で、引き続き自己負担です。
また、第1子が就職などで扶養から外れ、扶養する子が2人になると多子世帯としての支援は終了します。「対象かどうか」「いつまで対象か」で必要な備えは変わるため、まず制度の対象を確認しつつ、上限を超える分・生活費・下宿費用など“自己負担が残るお金”は、使う時期から逆算して準備しておくと安心です。
3-2. 住宅ローンは「折り返し地点」。残高平均は1,651万円
J-FLECの2025年調査によると、住宅ローン残高を回答した40代・二人以上世帯の残高は平均1,651万円・中央値1,500万円。
残高2,000万円以上の世帯も39.5%と、返済はまだ道半ばという家庭が多数派です。
出典:J-FLEC「家計の金融行動に関する世論調査2025年(二人以上世帯調査)」住宅ローン残高(借入金額回答世帯/世帯主の年令40歳代)
残高が大きい40代は、金利がわずかに違うだけで総返済額が数十万〜百万円単位で変わる年代でもあります。
金利上昇局面の今こそ、いま借りているローンの金利と最新の金利水準を見比べておく価値があります。
あわせて住宅ローン変動金利おすすめランキングもチェックしておくと安心です。
3-3. 老後まで約20年。「今からNISAは遅い?」への答え
J-FLECの2025年調査では、40代の8割以上(単身82.7%・二人以上85.4%)が「老後の生活が心配」と回答し、その理由の1位は「十分な金融資産がないから」でした。
ただ、悲観する前に確認したいのは残り時間です。
45歳から65歳まででも約20年。複利(増えたお金がさらにお金を生む仕組み)の恩恵を受けるには十分な長さです。
たとえば毎月3万円を45歳から65歳まで積み立てた場合、金利ゼロなら元本どおり720万円。年3%で運用できれば約985万円、年5%なら約1,233万円という試算です。
毎月3万円を積み立てた場合の資産の伸び(20年・試算)
元本(積み立てた額) 年3%で運用 年5%で運用
※毎月3万円を一定利回りで積み立てた場合を編集部が試算したイメージです。投資信託などの運用は元本割れの可能性があり、利回りは保証されません。預金とは異なります。
もちろん「始めるのが早いほど有利」なのも事実。
同じ毎月3万円・年3%でも、35歳開始(30年)なら約1,748万円、45歳開始(20年)だと約985万円で、10年の差が約763万円になります(編集部試算)。
「もう40代だから」ではなく、「まだ20年ある40代の今」動くことが、将来の差になります。
10年以上先に使うお金は、NISA・iDeCoの積立投資も選択肢です(関連:新NISAの始め方/iDeCoとは)。
※上記はいずれも一定利回りを仮定した試算で、運用成果を保証するものではありません。投資は余裕資金で、リスクを理解したうえで行いましょう。
3-4. 視界に入り始める「親の介護」。総額の目安は約540万円
40代になると、親の介護が現実の話題になり始めます。
生命保険文化センターの調査によると、介護に要した費用は一時的な費用が平均47.2万円、月々の費用が平均9.0万円。介護期間は平均55.0カ月(4年7カ月)でした。
単純計算すると、47.2万円+9.0万円×55.0カ月=約540万円が1人あたりの総額イメージになります(編集部試算)。
介護を行った場所別では、在宅が月平均5.3万円、施設が月平均13.8万円と、施設介護では負担が大きくなる傾向です。
出典:生命保険文化センター「生命保険に関する全国実態調査(2人以上世帯)」2024(令和6)年度
介護費用は原則として親自身の資産・年金から賄うのが基本とされ、公的介護保険や高額介護サービス費などの負担軽減制度もあります。
過度に恐れる必要はありませんが、「いざというとき立て替えられる流動性の高いお金」を自分の家計に確保しておくと安心です。
生活防衛資金を厚めに持つ理由のひとつになります。
3-5. インフレで「ただ置くだけ」の現金は目減りする
物価が上がると、同じ金額で買えるモノは減ります。
金利ゼロの口座に現金を置いたままだと、お金の実質的な価値はじわじわ目減りしていきます。
| 物価上昇率 | 100万円の実質価値 (5年後) | 100万円の実質価値 (10年後) |
|---|---|---|
| 年1%で上昇 | 約95.1万円 | 約90.5万円 |
| 年2%で上昇 | 約90.6万円 | 約82.0万円 |
| 年3%で上昇 | 約86.3万円 | 約74.4万円 |
※元本100万円を金利ゼロで保有し続けた前提で、物価が毎年一定率で推移した場合の「実質的な価値」を編集部が試算したイメージです(実質価値=元本÷(1+物価上昇率)^経過年数で算出)。実際の物価・金利の動きを示すものではありません。
だからこそ、お金は「ただ置く」のではなく、少しでも金利のつく預け先へ。
とくに教育費のように使う時期が決まっているお金は、普通預金より金利の高い定期預金に移すだけで目減りを抑えられます(関連:定期預金おすすめ金利ランキング)。
4. お金の置き場所マップ:目的別に3つに分ける
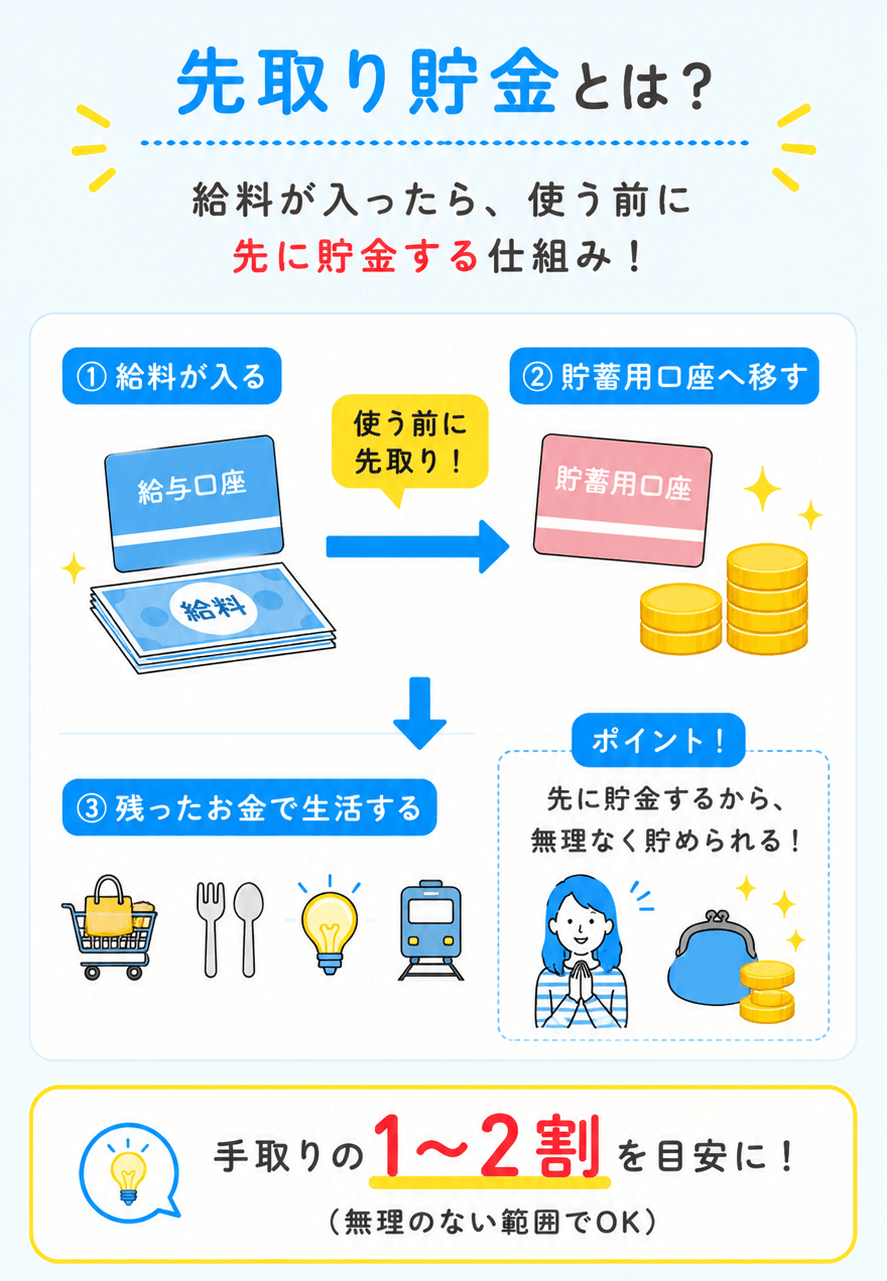
「余ったら貯金」では、教育費と住宅ローンを抱える40代はなかなか貯まりません。
貯まる家庭は順番が逆で、給料が入ったら先に貯蓄用口座へ移し、残りで生活しています(先取り貯金)。
多くのネット銀行の「定額自動入金サービス」を使えば、一度の設定で自動化できます。
そのうえで大切なのが、お金を「いつ使うか」で置き場所を分けること。次のマップが基本形です。
| お金の種類 | 置き場所 | 目安・ポイント |
|---|---|---|
| ① 生活防衛資金 (すぐ使えるお金・親の介護の立替にも) |
普通預金 (金利の高いネット銀行) |
生活費の3〜6か月分。いつでも引き出せる形で確保 関連:普通預金の金利が高い銀行ランキング |
| ② 使う時期が決まったお金 (教育費・車・住宅リフォームなど) |
定期預金 (元本保証で普通預金より高金利) |
数年以内に使うお金は投資に回さず、定期で確実に育てるのが鉄則 |
| ③ 10年以上先のお金 (老後資金など) |
NISA・iDeCo (余裕資金で積立投資) |
長期・積立・分散でインフレに備える 関連:新NISAの始め方/iDeCoとは |
②の「使う時期が決まったお金」は、教育費を抱える40代で最も金額が大きくなりやすい区分です。
ネット銀行の定期預金には1年もので年1%台の商品もあり、メガバンクとの差が数年で無視できない金額になります(金利は税引前・時点により変動)。
今月注目のネット銀行!!
- ・預金金利、手数料、サービスどれをとっても高水準!
- ・口座開設は最短即日OK!
- ・簡単な条件を達成するだけで最高ステージの優遇が受けられます!
| 普通預金 (年率・税引前) |
定期預金(年率・税引前) | ||
|---|---|---|---|
| 3か月 | 1年 | 5年 | |
| 最大0.75% プレミアム金利優遇 |
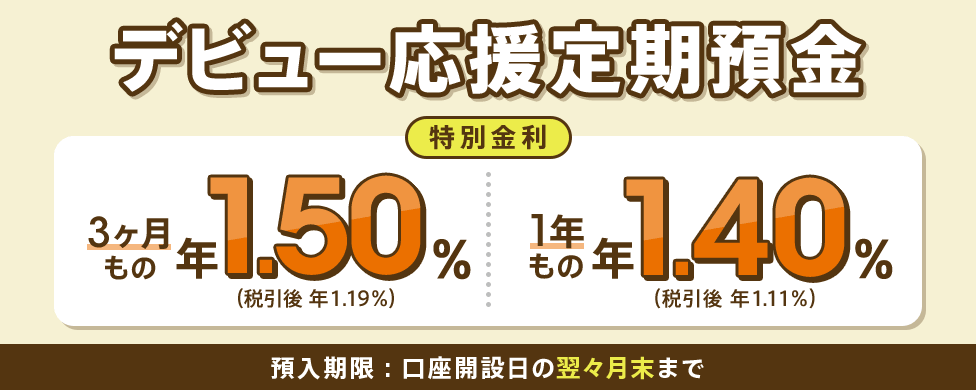
1.50%(※) | 1.40% | 1.80% |
※ 新規口座開設者限定の定期預金
貯金と投資の割合はどう決める?
「貯金と投資、どちらにいくら回すべき?」という疑問には、割合ではなく順番で考えるのが答えです。
まず①の生活防衛資金を最優先で確保し、②の教育費など予定資金を定期預金で確保。投資(③)に回すのは、その先の余裕資金だけにします。
とくに40代は、投資の失敗を取り返す時間が20代・30代より短くなっています。
数年内に使う教育費を投資に回すのは避けたいところ。逆に①②が確保できていれば、③は相場の変動に慌てず長期で続けられます。
J-FLECの2025年調査でも、40代・二人以上世帯の金融資産の保有目的は「老後の生活資金」53.0%、「こどもの教育資金」38.5%が上位。
多くの家庭が「老後は運用も含めて長期で・教育費は確実に」という組み立てを意識しています。
証券会社選びに迷ったら証券会社おすすめランキングも参考にしてください。
置き場所は「メガバンク」より「ネット銀行」が有利な傾向
①②の置き場所を選ぶ際、メガバンクは普通・定期ともに金利が低めで横並びになりがち。
一方ネット銀行は、条件達成やキャンペーンで高めの金利を出すことが多く、ATM・振込の無料回数も手厚い傾向です。
| 項目 | メガバンク(一般的な傾向) | ネット銀行(一般的な傾向) |
|---|---|---|
| 普通預金の金利 | 低い水準にとどまりがち | 条件達成で高めになる傾向 |
| ATM手数料 | 時間外・他行利用で有料が多い | 条件達成で無料回数が多い傾向 |
| 振込手数料 | 無料回数が少ない傾向 | 無料回数が多い傾向 |
| 目的別口座・自動化 | 対応が限られる | 目的別口座・定額自動入金が充実 |
| 証券・ポイント連携 | グループ次第 | 連携で金利UP・ポイントが貯まる |
※上記は一般的な傾向の比較であり、特定の銀行・商品を指すものではありません。最新の金利・手数料・適用条件は各公式サイトでご確認ください。
給与受取はメインのメガバンクに残しつつ、貯蓄はネット銀行に分ける「使い分け」もおすすめです(関連:振込・ATM手数料おすすめランキング)。
ここからはまず、大学進学した子どもへの「仕送り」に便利なOliveの活用術、続いて40代の目的別おすすめネット銀行を紹介します。
大学生への仕送りにはOliveが便利!親子で使えば毎月200ポイント&送金も自動化
大学進学で子どもがひとり暮らしを始めると、毎月の仕送りが家計の“定例イベント”になります。日本政策金融公庫の調査では、自宅外通学者への仕送りは平均で年95.8万円(月およそ8万円)。
出典:日本政策金融公庫「令和3年度 教育費負担の実態調査」自宅外通学者への年間仕送り額
この「毎月必ず発生する送金」、三井住友銀行のOliveに任せると、親は送金の自動化、子どもは毎月のVポイント獲得と、親子両方にメリットがあります。
子ども側:Oliveの『選べる特典』で給与・年金の受取特典(200円相当のVポイント)を設定!
三井住友銀行のOliveでは、「選べる特典」で給与・年金の受取特典(200円相当のVポイント)を選ぶだけで、給与を受け取るたびに毎月200 Vポイントがもらえます。
※WEB通帳の明細に「給与振込」「年金」と冒頭に表示される場合が原則対象です。なお、お勤め先の振込方法、もしくは企業年金等の年金種類によっては、明細の冒頭に「振込」と表示される場合がありますが、その場合は原則対象外となります。 具体的な振込方法は振込先にご確認ください。
「まだ働いていない大学生には関係ない」と思いきや、この特典にはちょっとした“裏技”があります。
実は、以下のどちらかを満たしていれば、実際に給与を受け取っていなくても「給与受取の実績あり」と判定され、200ポイントが付与されるんです。
- ・定額自動入金サービスで3万円以上の入金がある人
- ・2カ月連続で、1回あたり3万円以上の振込入金がある人
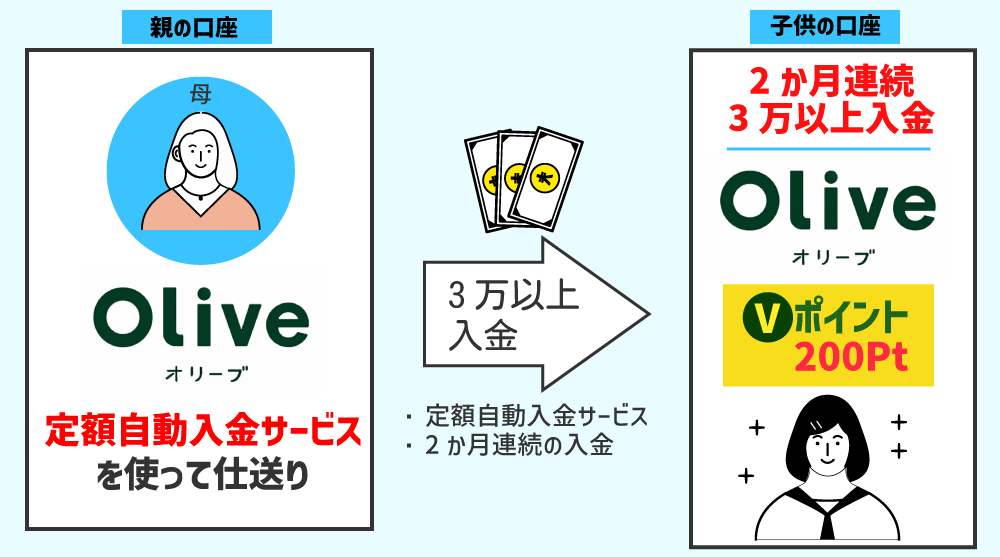
つまり、子どもの仕送り受取口座をOliveにして毎月3万円以上を送金すれば、子どもは仕送りを受け取るだけで毎月200ポイントの獲得条件を自然と満たせます!
仕送りの平均は月およそ8万円ですから、3万円のラインは多くのご家庭で無理なくクリアできるのではないでしょうか。
受け取った仕送りは、1枚で支払い方法を切り替えられる「Oliveフレキシブルペイ」のデビットモードで使えば、口座残高の範囲でしか使えないため仕送りの使いすぎ防止にもなり、日々の支払いでもVポイントが貯まります(関連:Oliveフレキシブルペイ)。
親側:「定額自動送金」で送り忘れゼロ。振込手数料も抑えられる
送る側の親にうれしいのが、三井住友銀行の定額自動送金《きちんと振込》。毎月の振込日と金額を一度設定すれば、あとは自動で子どもの口座へ送金されます。
「今月の仕送り、振り込んだっけ?」という“送り忘れ”の心配がなくなるのは、忙しい40代にとって大きな安心です。子どもの家賃の引き落とし日に間に合わない、といった事故も防げます。
手数料の面でも、親子ともに三井住友銀行(Olive)なら同行あての振込手数料は無料。親の口座がOliveなら、SMBCダイレクトでの他行あて振込も月3回まで無料なので、毎月の仕送りコストを抑えられます。
※Oliveアカウントご契約口座を出金口座とした、SMBCダイレクトでの他行あて振込手数料が月3回まで無料。定額自動送金は取扱手数料等の条件があります。特典・手数料の内容は変更される場合があるため、最新情報は三井住友銀行の公式サイトでご確認ください(2026年7月時点)。
「送金の自動化で手間とうっかりをなくしつつ、子どもはポイントの恩恵も受けられる」。この仕組みを親子で作れる点が、大学生への仕送り口座としてOliveをおすすめする理由です。
5. 【目的別】40代におすすめのネット銀行8選
ここからは、40代の使い方に合わせて編集部がおすすめする9行を紹介します。これは優劣の順位ではなく、目的別のおすすめ順です。
金利・キャンペーン・条件は変動するため、最終的な比較・申込は各公式サイトで最新情報を確認してください。
| 銀行名 | こんな人に | 普通預金 (税引前) |
手数料無料回数 (振込/ATM) |
ポイント・連携 |
|---|---|---|---|---|
 |
子供の仕送りをお得に、夫婦・家族で家計をまとめたい人 | 0.40% | SMBCダイレクトの他行あて:3回※⁴/三井住友銀行本支店ATM 24時間無料 ※Oliveアカウントご契約口座を出金口座とした、SMBCダイレクトでの他行あて振込手数料が月3回まで無料。 |
Vポイント/SBI証券連携 |
 |
au・Pontaユーザーの経済圏まとめに | 0.41〜0.75% | 振込・ATM 最大各15回 | Ponta/三菱UFJ eスマート証券 |
 |
外貨・海外旅行に興味がある人。家族で経済圏をまとめて手数料などお得にしたい人! | 最大0.80% | 振込最大11回/ATM最大無制限 | ANAマイル/マネックス証券 |
 |
条件なしで好金利。堅実な教育費の置き場所を探しているならここ! | 0.65%~1.00% | 振込9回/ゆうちょ出金は何度でも無料 | キャッシュバック |
 |
楽天経済圏でポイ活が苦でない人 | 0.40%〜0.74% | 振込最大5回/ATM最大7回 | 楽天ポイント/楽天証券 |
 |
目的別口座で教育費・介護の備えを仕分け管理。住宅ローンも充実! | 0.40%〜0.41% | 振込・ATM 最大各20回 | スマプロ/SBI証券連携 |
 |
好金利+投資・住宅ローン連携。家計のメイン口座に | 最大0.55% | 振込最大10回/条件で何度でも無料 | SBI証券連携 |
 |
現金派・元本保証で堅実に貯めたい人 | 最大0.70% | 振込・ATM 最大各20回 | きらぼしライフデザイン証券 |
※⁴ Oliveアカウントご契約口座を出金口座とした、SMBCダイレクトでの他行あて振込手数料が月3回まで無料。
※調査日:2026年9月1日。金利・手数料・無料回数は条件により異なります。最新情報は各公式サイトでご確認ください。
「選べる特典」の給与・年金受取特典は、定額自動入金または毎月3万円以上の振込入金でも「給与受取あり」と判定されるため、子どもの仕送り受取口座をOliveにすれば、仕送りを受け取るだけで毎月200ポイントの獲得条件を満たせます。親側も「定額自動送金《きちんと振込》」で送金を自動化でき、送り忘れの心配がありません(⇒仕送り活用術を詳しく見る)。
「選べる特典」で給与・年金の受取特典を選ぶと、受け取りでVポイントが月200ptもらえ※(年間2,400pt相当/条件あり)のVポイントがもらえます(関連:給与受取口座おすすめランキング)。
1枚で支払い方法を切り替えられる「Oliveフレキシブルペイ」で、日常のキャッシュレス決済からVポイントが効率よく貯まります(関連:Oliveフレキシブルペイ)。教育費や生活費で年間100万円以上の決済が視野に入る40代は年間100万円以上利用の方向けのクレカ活用も参考に。
対象カードを家族で登録すると対象店舗のポイント還元率が上がる「家族ポイント」があり、夫婦・家族でまとめるほどおトク。全国の窓口の安心感もあり、子育て世帯の家計管理に向いています。
※WEB通帳の明細に「給与振込」「年金」と冒頭に表示される場合が原則対象です。なお、お勤め先の振込方法、もしくは企業年金等の年金種類によっては、明細の冒頭に「振込」と表示される場合がありますが、その場合は原則対象外となります。 具体的な振込方法は振込先にご確認ください。
| 普通預金金利(税引前) | 0.40% |
|---|---|
| 定期預金金利(税引前) | 1年定期 0.500% |
| 5年定期 1.000% | |
| 10年定期 1.250% |
| 振込手数料 | 三井住友銀行本支店ATM:無料 SMBCダイレクトの他行あて:Oliveアカウントご契約口座を出金口座としたSMBCダイレクトでの他行あて振込手数料が月3回まで無料 |
|---|---|
| 定額自動送金手数料 | 無料 |
| 定額自動入金手数料 | 無料(3/18~追加) |
| ATM手数料 | 入金:無料 出金:三井住友銀行本支店ATM 24時間手数料無料 (選べる特典で選択した場合、コンビニATMの手数料も月1回無料)※対象はイーネットATM・ローソン銀行ATM・セブン銀行ATMです。 |
| 住宅ローン金利 | 変動金利:年1.275%~ ⇒詳しくはこちら |
| 銀行ローン金利 | 教育ローン:年 3.625% マイカーローン:年 3.200% |
| カードローン | 〇 |
| クレジットカード デビットカード | 〇 |
| 貯まるポイント | Vポイント |
| 相性のいい証券会社 | SBI証券 |
Oliveは預金金利こそ控えめですが、仕送り・給与受取特典・Vポイント・家族での合算といった『貯まる仕組み』が充実。大学生の子どもへの仕送りをきっかけに、夫婦・家族で家計をまとめたい40代に最初におすすめしたい1行です。
※記載されている金利は2026年9月時点です
優遇プログラム「じぶんプラス」のステージを上げると、普通預金が最大0.75%、振込・ATM手数料が最大各15回無料に!最大ステージプレミアムについてはこちら
新規口座開設者限定で、普通預金が最長1年間 年1.00%相当、定期預金は3ヶ月もの年1.50%。この2つは併用できるので、口座を開いたその年から効率よく増やせます。
au経済圏と組み合わせればPontaポイントが効率よく貯まり、クレカ積立で老後資金づくりの入口にも。⇒三菱UFJ eスマート証券
auじぶん銀行の基本情報
| 普通預金金利(税引前) | 0.41%~0.75%(※²) |
|---|---|
| 定期預金金利(税引前) | 3ヵ月定期 1.50%(※¹) |
| 1年定期 1.40% | |
| 5年定期 1.80% |
| 振込手数料 | 同行:無料 他行:99円(三菱UFJ除く) |
|---|---|
| 振込手数料 無料回数 | 3回~15回(※²)/月 |
| 定額自動送金サービス | × |
| 定額自動入金手数料 | 無料 |
| ATM手数料 | 入出金:110円~220円 |
| ATM無料回数 | 入出金:2回~15回(※²)/月 |
| コンビニATM | セブン銀行/ローソンATM/イーネット |
| ペイジー利用 | × |
| 住宅ローン | 〇(詳しくはこちら) |
| 銀行ローン | 教育ローン:× マイカーローン:× |
| カードローン | 〇 |
| クレジットカード デビットカード | 〇(au PAY カードなど) |
| お買い物還元率 | 1.0%〜1.5% |
| 積立還元率 | au PAY ゴールドカード:1.0%(※³) au PAY カード:0.5% |
| 貯まるポイント | Pontaポイント |
| 相性のいい証券会社 | 三菱UFJ eスマート証券 |
※¹ 新規口座開設限定 ※² じぶんプラスのプレミアムステージ適用時。適用条件は公式サイトでご確認ください。 ※³ 最大還元率にするためにはau PAY ゴールドカードが必要で年会費11,000円かかります。
「じぶんプラス」は40代ほど条件が埋まりやすい
auじぶん銀行の金利・手数料・ポイント倍率は、優遇プログラム「じぶんプラス」のステージで決まります。対象取引でスタンプを5つ集めると最上位の「プレミアム」です。
| ステージ | スタンプ数 | 普通預金の 上乗せ | 振込無料 回数 | ATM出金 無料回数 | Ponta 倍率 |
|---|---|---|---|---|---|
| プレミアム | 5個以上 | +0.34% | 月15回 | 月15回 | 15倍 |
| ゴールド | 4個 | - | 月10回 | 月10回 | 10倍 |
| シルバー | 2〜3個 | - | 月5回 | 月5回 | 5倍 |
| レギュラー | 0〜1個 | - | 月3回 | 月2回 | 1倍 |
※普通預金の上乗せは「プレミアム金利優遇」(総資産残高1,000万円以上またはスタンプ5つ以上)で+0.34%。「まとめて金利優遇」(au PAYアプリ連携・au PAYカードの引落・対象の証券会社と連携)は+0.20%で、どちらか一方のみ適用されます。ATM入金はシルバー以上で無料です。
スタンプは給与受取・口座振替・キャッシュレス決済・資産運用・残高など6カテゴリの取引で貯まります。住宅ローンの残高が1円以上あるだけでもスタンプが1つ付くなど、条件のハードルは高くありません。
どの取引でスタンプが貯まるかの一覧はネット銀行おすすめ記事で解説しているので、ご自身の生活に当てはまるものを探してみてください。
前章のとおり、40代・二人以上世帯の住宅ローン残高は平均1,651万円、金融資産の中央値は500万円。住宅ローンを返済中で、給与受取や公共料金の引き落としをこの銀行に寄せられる40代なら、最上位のプレミアムは十分に射程に入ります。
「条件を追うのが面倒」という場合は、総資産残高1,000万円以上で無条件にプレミアムになります。まとまった資金の置き場所としても使えます。
新規開設なら「デビュー応援」の普通預金+定期預金を併用できる
これから口座を開くなら、新規開設者限定の「デビュー応援」2本立てが使えます。しかも普通預金と定期預金は併用可能です。
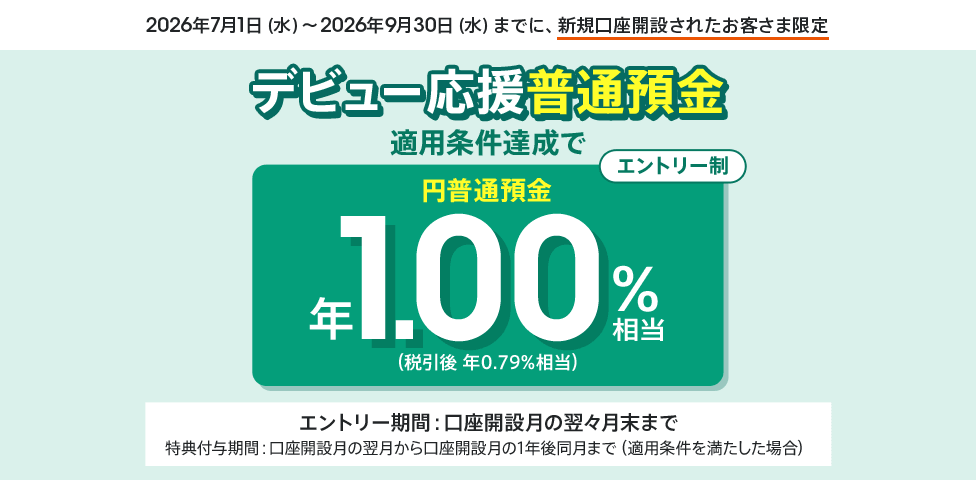
デビュー応援普通預金は円普通預金が最長1年間 年1.00%(税引後 年0.79%)相当になるよう、通常金利との差分が現金特典で付与される仕組み(エントリー制)。生活防衛資金の置き場所にするだけで恩恵を受けられます。
デビュー応援定期預金は3ヶ月もの 年1.50%(税引後 年1.19%)/1年もの 年1.40%(税引後 年1.11%)。お金の置き場所マップの②「使う時期が決まったお金」——大学入学金や車の買い替え費用の待機場所として使えます。
100万円を1年預けた場合の利息イメージは、普通預金が条件達成で税引後約7,971円、定期預金(1年もの)が税引後約11,156円。両方を併用すれば、口座を開いたその年から効率よく増やせます。
また「給与・年金受取プログラム」では、はじめて給与・賞与・年金を1回5万円以上受け取ると現金2,000円がもらえます。給与受取口座を移すだけで受けられる特典です(関連:給与受取口座おすすめランキング)。
※デビュー応援普通預金は2026年7月1日〜9月30日に新規開設した個人が対象。エントリー期間は口座開設月の翌々月末まで、特典付与期間は口座開設月の翌月から1年後の同月まで(適用条件を満たした場合)。対象は円普通預金の平均残高です。デビュー応援定期預金の預入期限は口座開設日の翌々月末まで。適用条件・エントリー方法の詳細は公式サイトでご確認ください。
Pontaポイント×クレカ積立で老後資金づくりも兼ねる
40代は老後まで約20年。auじぶん銀行と相性が良いのが、グループの三菱UFJ eスマート証券との連携です。
投資信託は月100円から始められ、au PAYカード決済による積立でPontaポイントが貯まります(au PAY カード0.5%/au PAY ゴールドカード1.0%)。さらに投資信託の保有残高に応じて毎月ポイントが加算されるため、積立を続けて残高が積み上がる40代ほど効いてきます。
ポイント還元率や30年間の獲得シミュレーションは貯金口座おすすめ記事で詳しく解説しています(関連:三菱UFJ eスマート証券はau PAYカードでクレカ積立が可能!/新NISAの始め方)。
※還元率1.0%のau PAY ゴールドカードは年会費11,000円のため、積立額が少ないうちは年会費のほうが高くつく場合があります。投資信託は元本割れの可能性があり、ポイント還元は運用成果を保証するものではありません。
auじぶん銀行は、金利・手数料・ポイントのバランスが高く、住宅ローンを返済中で教育費の準備も進める40代なら、口座をまとめるだけで優遇条件が埋まって効率よく貯められます。
※記載されている全ての金利は2026年9月時点です
- ・子どもの留学・海外研修の費用を準備したい人
- ・家族での海外旅行に行く人
- ・「ポイント管理」より「自動の現金還元」が好きな人
- ・住宅ローンを返済中の人(優遇ランクが上がる)
10通貨の外貨預金と、現地通貨で引き出せるVisaデビットの組み合わせで、円高のタイミングで買った外貨をそのまま現地で使えます。
Sony Bank WALLETは利用額の0.5%〜2.0%が毎月自動で口座に現金で戻ります。ポイントの有効期限や交換の手間がなく、公共料金や税金の支払いにも使えます。
給与受取・デビット利用・残高・住宅ローンの4条件で金利が上乗せされ、通常金利+最大年0.40%=合計最大 年0.70%相当(税引前)になります。
ソニー銀行の基本情報
| 普通預金金利(税引前) | 最大0.80% (円リッチプログラム適用時)詳しくは普通預金おすすめ記事をご覧ください |
|---|---|
| 定期預金金利(税引前) | 6か月定期 0.800% |
| 1年定期 1.250% | |
| 7年定期 0.950% | |
| 10年定期 1.100% |
※2026年夏の円定期特別金利キャンペーン適用時。自動継続分も対象です。
| 振込手数料 | 同行:無料 他行:110円 |
|---|---|
| 振込手数料 無料回数 | 1回~11回/月 |
| おまかせ振込サービス | 〇(条件によって無料回数異なる) |
| 定額自動入金手数料 | 無料 |
| ATM手数料 | 入金:無料 出金:0円~110円 |
| ATM無料回数 | 4回~無制限/月 |
| コンビニATM | セブン銀行/ローソンATM/イーネット |
| 住宅ローン金利 | 変動金利(新規):1.347%~ ⇒詳しくはこちら |
| 銀行ローン金利 | 教育ローン:× マイカーローン:× |
| カードローン | 〇 |
| クレジットカード デビットカード | 〇(Sony Bank WALLET) ⇒デビットカードおすすめ記事 |
| 家族カード | 〇 ※最大4枚まで/15歳以上 |
| お買い物還元率 | 0.5%~2.0%(現金キャッシュバック) |
| 取扱通貨 | 10通貨 |
| 為替コスト (米ドル片道) | 4銭~15銭 ※Club Sのステージにより変動 |
| 海外事務手数料 | 1.79% |
| 貯まるポイント | ANAマイレージ/現金キャッシュバック |
| 相性のいい証券会社 | マネックス証券 |
子どもの留学・海外旅行に強い。為替コストは片道4銭〜15銭
40代は、前章で見たとおり子どもの進学費用が本格化する世代。短期留学や語学研修も選択肢に入り、「円ではなく外貨で必要になるお金」が出てくる家庭も増えています。
ソニー銀行は米ドル・ユーロなど10通貨の外貨預金に対応。円高のタイミングで少しずつ買っておき、必要なときに現地で使う準備ができます。
強みは為替コスト(円と外貨を交換するコスト)の低さで、1米ドルあたり片道4銭〜15銭。仮に1万米ドルを購入するなら、コストは400円〜1,500円ほどにおさまります(編集部試算)。
Sony Bank WALLETがあれば海外ATMから現地通貨をそのまま引き出せ、外貨預金の残高が足りないときは円普通預金から自動でチャージ。
「現地で残高が足りない」という事故も防げます。
※為替コストや海外ATM利用料の無料回数は、優遇プログラム「Club S」のステージにより異なります。外貨預金は為替相場の変動により円に戻す際に元本を割り込む可能性があり、預金保険制度の対象外です。教育費の全額を外貨で持つのは避け、円預金と分けて考えましょう。
Sony Bank WALLETは「ポイ活疲れ」の40代に。使った分が現金で戻る
キャッシュカードとVisaデビットが一体になった年会費無料のカードで、貯まるのがポイントではなく「現金」なのが特徴。
利用額の0.5%〜2.0%が毎月20日前後に自動でキャッシュバックされ、有効期限や交換の手間がありません。
| 毎月のカード払い額 | 還元0.5% (ステージなし) | 還元1.0% (シルバー) | 還元2.0% (プラチナ) |
|---|---|---|---|
| 月5万円 | 年3,000円 | 年6,000円 | 年12,000円 |
| 月10万円 | 年6,000円 | 年12,000円 | 年24,000円 |
| 月15万円 | 年9,000円 | 年18,000円 | 年36,000円 |
※編集部試算。キャッシュバック率はClub Sのステージに応じて変動し、上限があります。前月1日〜末日の国内利用額に対し、翌月20日前後に口座へ入金されます。
デビットカードなので口座残高の範囲でしか使えず、使いすぎを防げるのも家計管理向き。公共料金や税金の支払いにも対応しており、固定費をまとめれば還元額を伸ばせます。
家族カードは最大4枚・12歳以上から発行でき、大学生の子どもの生活費用カードとしても使えます。
⇒デビットカードおすすめ記事優遇プログラム「Club S」と円リッチプログラムの要点
ここまでの還元率・為替コスト・手数料の無料回数は、優遇プログラム「Club S」のステージで決まります。40代が押さえておきたいのは次の3点です。
- ・住宅ローン残高があれば最長5年間、1ランクUP
- ・投資信託の積立プランを月3万円以上でシルバー到達
- ・ファミリー優遇で最大5人の家族の残高を合算してステージ判定
前章のデータでは40代・二人以上世帯の住宅ローン残高は平均1,651万円。
返済中の家庭なら、それだけで還元率や無料回数が1段上がります(関連:住宅ローン変動金利ランキング)。
ステージ別の特典一覧や詳しい判定条件は、ネット銀行おすすめランキングで解説しています。
円預金にも上乗せの仕組みがあり、①給与または年金の受取 ②デビット月5万円以上の利用 ③円普通預金の月中平均残高100万円以上 ④住宅ローン残高ありの4条件で各+0.10%、合計最大 年0.70%相当(税引前)になります。
給与受取・生活費決済・生活防衛資金・住宅ローンという40代の生活とほぼ重なる条件なので、特別なことをせずに埋まっていくのが利点です。
金利の詳細や他行との比較は普通預金の金利が高い銀行ランキングをご覧ください。
※上乗せ金利の適用は円普通預金月中平均残高1,000円以上1,000万円以内が対象です。ANAマイレージクラブ / Sony Bank WALLET のかたは利息特典にかえてANAマイルが付与されます。上乗せ金利・優遇条件は随時見直されるため、最新の内容は公式サイトでご確認ください。
ソニー銀行を使う前に知っておきたい注意点
円預金の金利そのものは、条件なしで高水準のあおぞら銀行BANKなどと比べて突出して高いわけではありません。
「円だけを置く銀行」ではなく、外貨・デビット・住宅ローンとセットで使うほうが強みが出ます。
デビットカードは不正利用の補償が個人で年間100万円まで、ブランドはVisaのみ、空港ラウンジなどの付帯サービスは少なめです。
クレジットカードの代わりに1枚で完結させるより、生活費決済用として使い分けるのが現実的です。
ソニー銀行は、留学・海外旅行に使える外貨の強さと、手間のかからない現金キャッシュバックが最大の特徴です。子どもの進路が海外にも広がる可能性があり、住宅ローンを返済中の40代なら相性の良い1行。メインの貯める口座とは別に「外貨・海外・生活費決済用」として持つと活きてきます(関連:外貨預金おすすめ記事)。
面倒な条件なしで、普通預金が年0.65%〜1.00%。給与受取やアプリ設定などの『縛り』がなく、「預けておくだけ」でメガバンクより目減りを抑えやすいのが魅力です。大学入学金や受験費用など、使う時期が決まった資金の“待機場所”に向いています。
円定期は6か月1.00%〜5年1.50%(2・3・5年は半年複利)。当面使わないお金は定期に回して金利を上乗せできます。
他行宛振込は月9回まで無料、ゆうちょ銀行ATMの出金は何度でも無料。サブの“貯める口座”として使い勝手が良好です。
| 普通預金金利(税引前) | 0.65%~1.00% |
|---|---|
| 定期預金金利(税引前) | 6か月定期 1.00% |
| 1年定期 1.60%※ | |
| 5年定期 1.50% |
※ 新規口座開設者限定の定期預金
| 振込手数料 | 同行:無料 他行:150円 |
|---|---|
| 振込手数料 無料回数 | 9回/月 |
| 定額自動送金サービス | × |
| 定額自動入金サービス | × |
| ATM手数料 | 入金:無料 出金:110円~220円 |
| ATM無料回数 | ゆうちょ銀行なら何度でも無料 |
| 住宅ローン金利 | × |
| 銀行ローン金利 | 教育ローン:× マイカーローン:× |
| カードローン | × |
| クレジットカード デビットカード | 〇 |
| 貯まるポイント | キャッシュバック |
あおぞら銀行BANKの魅力は、面倒な設定も複雑な条件もいらないシンプルさです。ポイントやキャンペーンを追うのが苦手でも、口座を開いてお金を入れておくだけで、メガバンクに眠らせるより着実にお金を守れます。
教育費など使い道の決まった資金の置き場所として、まず1つ持っておいて損のない1行です。口座維持手数料は0円、スマホから最短で申し込めます。
楽天のサービス利用状況に応じて楽天市場でのポイント倍率が上がる「SPU」は最大18倍。食費・日用品・帰省の旅費など支出が大きい40代ほど、戻ってくるポイントも大きくなります。
残高または取引件数でステージが決まり、最上位ならATM手数料が月7回・他行振込手数料が月3回まで無料に。住宅ローンや教育ローンの返済口座に設定するだけでも1ステージ上がります。
楽天証券との連携で普通預金が年0.38%(1,000万円以下・税引前)に。銀行と証券の資金移動も自動化され、NISAの積立を止めずに続けられます(関連:楽天証券)。
| 普通預金金利(税引前) | 0.40%~0.74%※¹ (マネーブリッジ設定で0.38%/1,000万円以下) |
|---|---|
| 定期預金金利(税引前) | 6か月定期 0.500% |
| 1年定期 0.500% | |
| 5年定期 1.250% |
※¹ 2026年9月時点。最大金利の適用にはサービスごとに条件があります。普通預金金利は金融情勢等により予告なく変更される場合があります。
| 振込手数料 | 同行:無料 他行:145円 |
|---|---|
| 振込手数料 無料回数 | 0回~5回/月 (給与・賞与・年金の受取で全ステージ月3回無料。未使用分は2回まで翌月繰越) |
| おまかせ振込予約手数料 | ハッピープログラム会員さまなら、楽天ステージに応じて最大3回/月無料!※² |
| 定額自動入金手数料 | × |
| ATM手数料 | 入金:無料 出金:0円~275円 |
| ATM無料回数 | 0回~7回/月 |
| 住宅ローン金利 | 変動金利:年1.500%~ |
| 銀行ローン金利 | 教育ローン:変動:年4.583%~ マイカーローン:× |
| カードローン | 〇 |
| クレジットカード カードローン | 〇 |
| 貯まるポイント | 楽天ポイント |
| 相性のいい証券会社 | 楽天証券 |
※² ハッピープログラムのエントリーが必要です。スーパーVIP、VIPの場合は最大3回無料
楽天銀行+楽天カードで「+0.5倍」。40代が最初に押さえたいSPU
SPU(スーパーポイントアッププログラム)は全部を使う必要はありません。40代が無理なく達成しやすいのは、次の5つです。
| SPU対象サービス | 倍率 | 主な達成条件 | 月間獲得上限 |
|---|---|---|---|
| 楽天市場(通常分) | 1倍 | 楽天会員なら誰でも | - |
| 楽天カード (通常分+特典分) | +2倍 | 楽天カードで楽天市場の支払い | 1,000pt (特典分/プレミアムは5,000pt) |
| 楽天銀行+楽天カード | 最大+0.5倍 | 楽天カードの引落口座を楽天銀行に設定(+0.3倍)/さらに前月に給与・賞与・年金を受取(+0.2倍) | 1,000pt |
| 楽天証券 (投資信託/米国株式) | 各+0.5倍 | 楽天ポイントコース+マネーブリッジ設定のうえ、当月3万円以上のポイント投資 | 各2,000pt |
| 楽天モバイル | +4倍 | 対象プラン契約+エントリー | 2,000pt |
出典:楽天市場「SPU(スーパーポイントアッププログラム)」公式ページ(2026年7月時点)。上記は主要サービスの抜粋です。倍率・条件・上限は変更される場合があります。
注目したいのが「楽天銀行+楽天カード」の+0.5倍。楽天カードの引落口座を楽天銀行にして、給与を楽天銀行で受け取るだけで達成でき、追加の出費もサービス契約も必要ありません。
新しい契約を増やさずに達成できるという意味で、支出を増やしたくない40代と相性の良い条件です(関連:給与受取口座おすすめランキング)。
※「楽天銀行+楽天カード」の適用にはハッピープログラムへのエントリー(楽天会員リンク登録)が必要です。給与・賞与は「給与振込」の電文で振り込まれている必要があり、受取のみでは+0.2倍は適用されません。
ハッピープログラムとマネーブリッジの要点
楽天銀行の使い勝手を決めるのが、優遇プログラム「ハッピープログラム」と、楽天証券との口座連携「マネーブリッジ」の2つです。40代が押さえておきたいポイントだけまとめます。
- ・残高100万円でVIP(ATM月5回・他行振込月3回無料/ポイント3倍)
- ・住宅ローン・教育ローンの返済口座に設定すれば1ステージUP
- ・給与・賞与・年金の受取があればステージに関係なく他行振込が月3回無料(未使用分は2回まで翌月繰越)
前章のデータでは40代・二人以上世帯の金融資産の中央値は500万円。貯蓄用の資金を置くだけで上位ステージが見えてくるのが40代の強みです。大学生の子どもへの仕送りがある家庭なら、給与受取でついてくる振込無料枠がそのまま節約になります。
ステージごとの条件・特典の一覧は楽天銀行の詳細はこちらで解説しています。
もう一方のマネーブリッジを設定すると、普通預金の金利が通常の年0.30%から年0.38%(1,000万円以下・税引前)にアップ。2026年1月からは最高優遇の適用残高が300万円から1,000万円へ引き上げられ、まとまった資金を置く40代ほど恩恵が大きくなりました。
さらに「自動入出金(スイープ)」で、証券口座の資金が足りないときは銀行から自動で移動し、余った資金は翌営業日に銀行へ戻ります。「入金を忘れて積立が失敗する」ことがなくなり、使わないお金は金利の高い銀行側に置いておけます。
仕組みの詳細は楽天証券のマネーブリッジについてをご覧ください(関連:新NISA(つみたて投資枠)の始め方)。
積立の支払いを楽天カードにする「クレカ積立」なら、積立額の0.5%〜1.0%のポイントも貯まります。毎月5万円の積立なら年3,000ポイント前後が上乗せされる計算です。
※クレカ積立の還元率は、代行手数料が年率0.4%以上の銘柄は1.0%、それ未満は0.5%(カードの種類によっても異なります)。還元率・対象銘柄は変更される場合があります。投資信託は元本割れの可能性があり、ポイント還元は運用成果を保証するものではありません。
【試算】40代家計なら年間1万7,000ポイントも狙える
では実際にどれくらい貯まるのか。楽天市場で月3万円の買い物をする40代家庭を想定して、編集部が試算しました。
| 使い方 | SPU倍率 | 楽天市場から 年間獲得 | クレカ積立 (月5万円) | 年間合計 (目安) |
|---|---|---|---|---|
| ① 楽天カードで買い物 | 3倍 | 約10,800pt | - | 約10,800pt |
| ② ①+楽天銀行を引落口座に +給与受取 | 3.5倍 | 約12,600pt | - | 約12,600pt |
| ③ ②+楽天証券でポイント投資 (NISAの積立をクレカ払いに) | 4倍 | 約14,400pt | 約3,000pt | 約17,400pt |
※編集部試算。楽天市場での買い物を年36万円(税抜ベース・楽天カード決済)、クレカ積立を月5万円・還元率0.5%と仮定した概算です。実際の付与額は税・送料の扱い、各サービスの月間獲得上限、達成状況により異なります。SPUの獲得ポイントは原則として期間限定ポイント(付与月の翌月末まで有効)です。
①と③の差は年間で約6,600ポイント。引落口座の設定・給与受取・積立の支払い方法を変えるだけで生まれる差なので、支出そのものは1円も増えていません。
楽天銀行は、楽天証券や楽天カードなど楽天のサービスを組み合わせることで本領を発揮します。家計支出が大きく、教育費と老後資金づくりを同時に進める40代なら、「日々の買い物でポイントを取り戻しながら、NISAの積立も自動で続ける」という一石二鳥の使い方ができる1行です。
楽天カードをまだ持っていない方は楽天カードの詳細もあわせてご覧ください。
- ・教育費・車・老後資金など複数の目標を同時に貯めたい人
- ・貯金を「仕組み」で自動化したい人
- ・ATM・振込手数料の無駄なコストを抑えたい人
- ・SBI証券と連携して老後資金の運用も進めたい人
1つの口座内に最大10個の目的別口座を作れ、「大学入学金」「車の買い替え」「親の介護の備え」などを分けて管理できます。目標額と期日を設定でき、進捗が見えるので、複数の資金づくりが同時進行する40代の家計管理にぴったりです。
他行宛振込・ATMがそれぞれ最大月20回無料。スマホアプリ利用でセブン・ローソンのATMが何度でも無料になり、夫婦での資金移動や学費の振込もコストを抑えられます。
SBI証券と連携すれば普通預金が優遇金利になり、投資資金の移動も自動。⇒SBI証券を詳しくみる
ドコモSMTBネット銀行の基本情報
| 普通預金金利(税引前) | 0.40%~0.41% (SBIハイブリッド預金の設定で優遇) |
|---|---|
| 定期預金金利(税引前) | 1年定期 1.200% |
| 3年定期 1.400% | |
| 5年定期 1.600% |
| 振込手数料 | 同行:無料 他行:77円 |
|---|---|
| 振込手数料 無料回数 | 1回~20回/月 |
| 定額自動振込サービス | ドコモSMTBネット銀行・三井住友信託銀行の口座あて何度でも無料 他行あてランクに応じて月の無料回数は異なる。無料回数以降は、77円(税込) |
| 定額自動入金サービス | 〇(手数料無料) |
| ATM手数料 | アプリ利用でセブン・ローソンは何度でも無料 |
| ATM無料回数 | 2回~20回/月 |
| コンビニATM | セブン銀行/ローソンATM/イーネット |
| 目的別口座 | 最大10口座(円定期・外貨も管理可) |
| 住宅ローン金利 | 変動金利 : 0.950%~ ⇒詳しくはこちら |
| 銀行ローン金利 | 教育ローン:年2.525%~ 自動車ローン:年2.525%~ |
| クレジットカード デビットカード | 〇(プラチナデビット/デビットカード Point+) |
| お買い物還元率 | 1.25%~2.50% (ステータスに応じて変動) |
| 貯まるポイント | スマプロポイント (現金やマイルに交換可) |
| 相性のいい証券会社 | SBI証券 |
40代の「同時進行する4つの資金」を目的別口座で仕分ける
40代の家計がややこしいのは、前章で見たとおり目的の違うお金を同時に貯めなければならない点です。教育費、車の買い替え、親の介護の備え、そして自分たちの老後資金——これが1つの口座に混ざっていると、「いま使っていいお金」がわからなくなります。
ドコモSMTBネット銀行の「目的別口座」は、1つの口座の中に最大10個の“貯金箱”を作れる機能。40代ならたとえばこんな仕分けができます。
- ・大学入学金(目標150万円/◯年◯月まで)
- ・生活防衛資金(生活費の3〜6か月分)
- ・車の買い替え費用
- ・親の介護・帰省費用の備え
- ・住宅のリフォーム費用
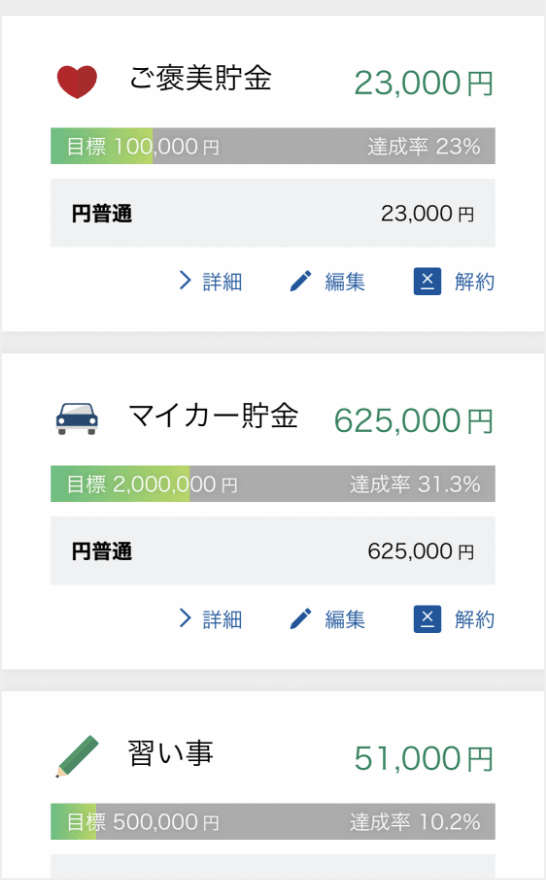
それぞれに「目標金額」と「期日」を設定すると達成率がグラフで可視化されるので、「大学入学まであと3年で、いま何%」が一目でわかります。
さらに強力なのが、代表口座から目的別口座へお金を移す「定額自動振替」。金額とタイミングを設定しておけば、先取り貯金が完全に自動化されます。円普通預金だけでなく円定期預金や外貨預金も目的別に管理できるため、「教育費だけ定期に入れておく」といった使い方も可能です。
他行の給与口座からお金を集めてくる「定額自動入金サービス」も手数料無料。給与受取はメガバンクのままにして、貯める分だけを自動で引っ張ってくる形が作れます。
スマートプログラムは「残高500万円でVIP」。デビットは最大2.50%還元
手数料の無料回数とデビットカードの還元率は、優遇プログラム「スマートプログラム」のステータスで決まります(2026年5月に5段階のステータス制へ改定)。
| ステータス | 条件(いずれか) | 振込無料 回数 | ATM無料 回数 | プラチナデビット 還元率 |
|---|---|---|---|---|
| プラチナVIP | 預金残高1,000万円以上 | 月20回 | 月20回 | 2.50% |
| VIP | 預金残高500万円以上/対象カード契約+引落口座指定 | 月15回 | 月15回 | 2.00% |
| ゴールド | 預金残高100万円以上/条件2つ以上達成 | 月10回 | 月10回 | 1.75% |
| シルバー | 預金残高50万円以上/給与受取または口座振替1件以上 | 月5回 | 月5回 | 1.50% |
| ベーシック | 条件なし | 月1回 | 月2回 | 1.25% |
※新規口座開設時は4ヵ月目まで無条件で「シルバー」が適用されます。デビットカードの基本還元率(1.25%)分は通常ポイント、上乗せ分は限定ポイント(スマプロポイント)として付与されます。「デビットカード Point+」の還元率は1.25%〜2.00%です。
ここで注目したいのが「預金残高500万円でVIP」という条件。前章のデータでは40代・二人以上世帯の金融資産の中央値はちょうど500万円です。つまり平均的な40代世帯が貯蓄をこの銀行にまとめれば、上から2番目のステータスに届く設計になっています。
VIPなら振込・ATMが月15回ずつ無料、デビット還元率も2.00%。生活費の決済をデビットにまとめれば、月10万円の支払いで年24,000円相当が戻る計算です(編集部試算)。
ステータス条件や特典の詳細はドコモSMTBネット銀行の詳細ページで解説しています。
SBIハイブリッド預金で「貯める×増やす」を自動化
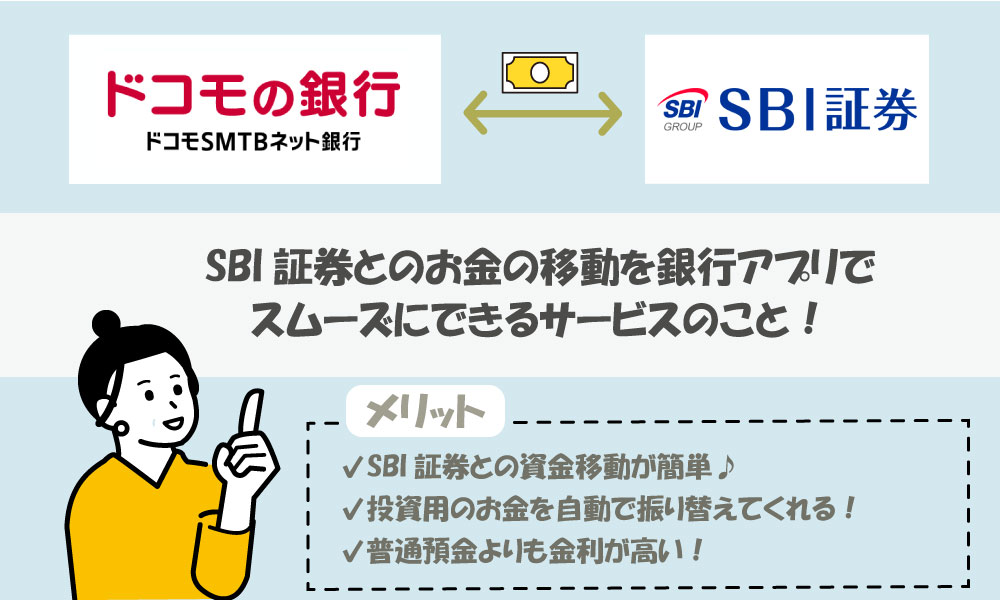
SBI証券と口座を連携させる「SBIハイブリッド預金」を設定すると、普通預金が優遇金利になり、銀行と証券のあいだの資金移動が全自動・無料になります。
- ・普通預金の金利が優遇金利にアップ
- ・銀行と証券間の資金移動が全自動・無料
- ・投資に回していない待機資金も好金利で置いておける
40代は「教育費は預金で守り、老後資金は20年かけて運用する」という2つの動きを同時に進める世代。NISAの積立資金を毎月自動で証券口座へ送れるので、入金忘れで積立が止まる心配がありません(関連:新NISAの始め方)。
「投資はまだ怖い」という方でも、連携させておくだけで金利アップの恩恵だけを受けることも可能です。口座開設は銀行と証券を同時に申し込むと手続きがスムーズです。
ドコモSMTBネット銀行は、目的別口座と手数料の安さで、教育費・老後資金・介護の備えを計画的に貯めたい40代・子育て世帯に向いています。複数の目標を1つの口座で仕分けながら、先取り貯金を自動化したい方に最適な1行です。
SBI証券と連携する「SBIハイパー預金」なら、普通預金の金利が最大0.55%。手数料の無料回数も手厚く、給与受取から貯蓄まで担える“家計のメイン口座”として使い勝手が良好です。
銀行・証券の資金移動が自動化でき、NISAへの入金もスムーズ。40代の「教育費は預金で守る+老後資金は長期で増やす」という組み立てを1か所でまとめられます。関連記事:SBI証券を詳しくみる
証券口座との連携が苦手な方は、口座振替の登録などでダイヤモンドステージになり、金利・手数料の優遇を受けられます。投資が苦手な40代にも好相性です。
| 普通預金金利(税引前) | 0.4%~最大0.55% |
|---|---|
| 定期預金金利(税引前) | 3ヵ月定期 最大1.400%(※¹) |
| 1年定期 1.550%(※¹) | |
| 5年定期 1.950% |
※¹ 新規口座開設者限定の定期預金(適用条件・期間は公式サイトでご確認ください)
| 振込手数料 | 同行:無料 他行:75円~214円 |
|---|---|
| 振込手数料 無料回数 | 1回~10回/月 |
| 定額自動送金手数料 | × |
| 定額自動入金手数料 | 無料 |
| ATM手数料 | 入金:無料 出金:0円~110円 |
| ATM無料回数 | 5回~無料/月 |
| 住宅ローン金利 | 変動金利:0.990%~(SBIハイパー預金保有者限定!) |
| 銀行ローン金利 | 教育ローン:× マイカーローン:× |
| カードローン | 〇 |
| クレジットカード デビットカード | 〇 |
| 相性のいい証券会社 | SBI証券 |
SBI新生銀行は、好金利・手数料の無料回数・投資/住宅ローン連携のバランスがよく、40代の家計のメイン口座として長く使える1行です。住宅ローンの見直しを考えている方にも、銀行・ローン・証券をまとめて比較しやすいメリットがあります。
口座開設は、銀行口座と証券口座を同時に申し込むと手続きがスムーズです。
※記載されている金利は2026年9月時点です
「はたらくサイフ」など対象口座なら普通預金が年0.70%。定期預金も最大1年1.150%・2年1.350%と、条件の複雑さなしで好金利。「投資は怖いけれど、元本保証で着実に増やしたい」という堅実派の40代に向いています。
給与受取・女性向け・年金受取など、属性に合った口座を選ぶだけで金利や手数料の優遇が受けられ、毎月利息が受け取れるタイプもあります。
優遇サービス「UIプラス」のランクに応じて、振込・ATMがそれぞれ最大月20回まで無料になります。
| 普通預金金利(税引前) | 0.40%~0.70%(対象口座) |
|---|---|
| 定期預金金利(税引前) | 6か月定期 0.70% |
| 1年定期 1.500%(キャンペーン) | |
| 2年定期 1.350% |
| 振込手数料 | 同行・きらぼし銀行:無料 他行:86円 |
|---|---|
| 振込手数料 無料回数 | 2回~20回/月 |
| 定額自動送金サービス | × |
| 定額自動入金サービス | × |
| ATM手数料 | 入金:無料 出金:110円 |
| ATM無料回数 | 1回~20回/月 |
| 住宅ローン金利 | 変動金利:年0.845%~1.180% |
| 銀行ローン金利 | 教育ローン:年1.9%~年4.9% マイカーローン:年1.8%~年3.8% |
| カードローン | 〇 |
| クレジットカード デビットカード | × |
| 相性のいい証券会社 | きらぼしライフデザイン証券 |
UI銀行は、元本保証の預金で確実に増やしたい現金派にぴったりの1行です。派手なポイントはありませんが、通常金利の高さと毎月利息が「貯める楽しさ」を後押しします。
どの銀行も強みと「向いている人」が異なります。金利・キャンペーン・無料回数などの条件は変動するため、最終的な比較・申込は各公式サイトで最新情報を確認してから進めましょう。
総合力で選ぶならネット銀行人気おすすめ比較ランキング、預金金利の高さで選ぶなら定期預金おすすめランキングもあわせてご覧ください。
6. まとめ:40代の貯金は「まだ20年ある」。仕組みと置き場所で立て直す
40代の貯金(金融資産)は中央値で単身100万円・二人以上世帯500万円。
貯金ゼロが単身の3人に1人いる一方、1,000万円以上の層も単身で5人に1人・二人以上世帯では37.5%と、「二極化」がいっそう進んでいるのが実態です。
数字に落ち込む必要はなく、大切なのは老後までの約20年を使って「これから貯まる仕組み」をつくることです。
まずは手取りの1〜2割の先取り貯金から。生活防衛資金は普通預金、教育費など使う時期が決まったお金は金利の高い定期預金、10年先のお金はNISA・iDeCo——「いつ使うか」で置き場所を分ければ、支出のピークが続く40代でも無理なく続きます。
関連記事:定期預金おすすめランキング/普通預金の金利が高い銀行ランキング/30代の平均貯金額・中央値はいくら?/クレジットカードおすすめランキング
よくある質問(Q&A)
- Q
40代の貯金、中央値はいくらですか?
- A
独身(単身世帯)で100万円、夫婦など二人以上世帯で500万円です。
J-FLEC「家計の金融行動に関する世論調査2025年」による、40代の金融資産(非保有世帯含む)の中央値です。平均値(単身859万円・二人以上1,486万円)より中央値のほうが実感に近い水準です。
- Q
40代で貯金100万円・貯金ゼロは少ない・やばいですか?
- A
過度に心配する必要はありません。
40代・単身世帯の中央値はちょうど100万円で、独身ならほぼ真ん中の水準です。貯金ゼロの世帯も単身で32.1%・二人以上世帯で18.8%います。老後まで約20年あるため、先取り貯金などで「これから貯まる仕組み」をつくることが大切です。
- Q
40代で貯金1,000万円以上の人はどのくらいいますか?
- A
単身世帯で20.1%、二人以上世帯で37.5%です。
J-FLECの2025年調査によると、金融資産1,000万円以上の40代は単身で約5人に1人、二人以上世帯では3世帯に1世帯超。3,000万円以上も単身9.9%・二人以上13.1%と一定数いる一方、貯金ゼロも多く、二極化しているのが実態です。
- Q
40代独身女性の貯金はいくらくらいですか?
- A
単身世帯全体の中央値は100万円で、女性は収入面で不利になりやすい傾向があります。
国税庁の調査では40代女性の平均給与は359万〜369万円と男性より低く、同じ貯蓄率でも積み上がりにくい構造があります。金利の高い口座選びと先取りの自動化など「仕組みで差を埋める」工夫の効果が大きい層です。
- Q
40代は毎月いくら貯金すべきですか?
- A
まずは手取りの1〜2割(月3〜7万円程度)が目安です。
J-FLECの2025年調査では、手取りから貯蓄・投資に回した40代世帯の振り分け割合は平均37%と高水準ですが、教育費や住宅ローンの負担が重い時期に無理は禁物。手取りの1〜2割を先取り貯金で自動化し、余裕が出たら増やしていくのが現実的です。
- Q
子供2人の40代世帯は、いくら貯めておくべきですか?
- A
高校入学から大学卒業までの教育費は子ども1人あたり平均942.5万円。2人なら約1,900万円が目安になります。
日本政策金融公庫の調査による平均額で、進路によって大きく変わります(国公立大なら1人約743万円)。全額を事前に貯める必要はありませんが、入学金など時期が確定している分は定期預金で確実に準備しておくのがおすすめです。
- Q
子どもが3人います。「大学無償化」の対象になりますか?
- A
子どもを3人以上同時に扶養している間は、所得制限なしで大学等の授業料・入学金が上限額まで減免される対象になります。
2025年(令和7年度)に拡充された国の「高等教育の修学支援新制度」によるもので、私立大学なら入学金約26万円+授業料約70万円/年、国公立大学なら入学金約28万円+授業料約54万円/年が上限です。ただし対象校・学修意欲などの要件があり、上限を超える授業料や生活費・下宿費・仕送りは支援の対象外で、自己負担が残ります。第1子が扶養から外れて扶養する子が2人になると対象外になります。詳しい要件・最新情報は文部科学省・日本学生支援機構(JASSO)の公式サイトでご確認ください。
- Q
貯金ゼロの40代は、まず何から始めればいいですか?
- A
「先取り貯金の自動化」から始めましょう。
給料日に自動で貯蓄用口座へお金を移す設定(定額自動入金など)をすれば、意志の力に頼らず貯まり始めます。金額は手取りの1割からでOK。まずは生活費の3〜6か月分の生活防衛資金を目指しましょう。
- Q
40代は貯金と投資(NISA・iDeCo)どちらを優先すべきですか?
- A
- Q
老後資金はいくら必要と考えられていますか?
- A
40代自身は「年金支給時に最低2,300万〜2,500万円程度」を準備したいと考えています。
J-FLECの2025年調査で、40代が考える年金支給時の最低準備額は単身2,311万円・二人以上世帯2,501万円(平均)。ただし老後資金は退職金や公的年金と合わせて考えるもので、全額を貯蓄だけで用意する必要はありません。約20年かけて積立と運用で近づけていくのが現実的です。
※本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や個別の投資助言を行うものではありません。金利・手数料・制度・キャンペーン等の情報は記事作成時点(2026年7月)のものであり、変更される場合があります。最新情報は必ず各金融機関の公式サイト・公的機関の公表資料でご確認ください。最終的なお申し込み・契約のご判断はご自身の責任でお願いいたします。
ネット銀行の比較ランキング記事一覧
ネット銀行の評判・評価記事一覧
- SBI新生銀行の金利・手数料を徹底解説|SBI証券との連携でもっとお得に!
- イオン銀行の金利・手数料を徹底解説|イオン系列店でお買い物してる方必見の情報満載!
- スルガ銀行Dバンク支店の金利・手数料を徹底解説!|スマ口座でキャッシュレス決済にチャージでお得!
- PayPay銀行の手数料と金利を徹底比較|生活圏をまとめて高金利で預けましょう!
- SBJ銀行の手数料や金利を徹底比較|定期預金の種類が豊富な外資系の銀行|サービスを徹底解説します!
- auじぶん銀行の金利・手数料を徹底比較|auモバイルユーザー必見のおすすめ連携方法教えちゃいます!
- UI銀行の手数料と金利を徹底比較|きらぼし銀行の口座を持っていたらさらにお得!
- オリックス銀行の金利や手数料を徹底解説|定期預金とカードローンをお探しならこの銀行!
- 三井住友銀行Oliveの金利や手数料・サービスを徹底解説!人気のフレキシブルペイについてもお得な使い方をわかりやすく説明します!
- 楽天銀行の手数料・サービスを徹底解説!|楽天経済圏の複雑なサービスをわかりやすく説明します!
- ドコモSMTBネット銀行の手数料・サービスを徹底解説!|預金金利の上げ方、優遇サービスのランクUP方法を丁寧に説明します!
- 東京スター銀行の金利・手数料・サービスを徹底解説!
- ドコモSMTBネット銀行のプラチナデビットカードで日常生活を便利に|ワンランク上の海外旅行へ
